Domain kfz-rechtsschutzversicherung.de kaufen?
Wir ziehen mit dem Projekt
kfz-rechtsschutzversicherung.de um.
Sind Sie am Kauf der Domain
kfz-rechtsschutzversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfz-rechtsschutzversicherung.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC5574-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC5574119,77 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC309R-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC3090-Z196,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
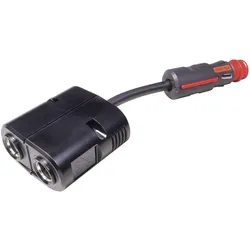
ProCar, Fahrzeug Werkzeug, Kfz Steckverbinder skupplungDie ProCar Zwillingskupplung ist ein hochwertiges Fahrzeugwerkzeug, das für eine maximale Strombelastbarkeit von 16 A ausgelegt ist. Sie ist sowohl für 12 V als auch für 24 V Systeme geeignet und bietet eine zuverlässige Verbindung für verschiedene Anwendungen im Automobilbereich. Mit einer kompakten Bauweise von 58 mm in der Länge und 29 mm in der Breite ist diese Kupplung einfach zu handhaben und zu installieren. Das Gewicht von 123 g sorgt für eine leichte Handhabung, während die robuste Konstruktion eine lange Lebensdauer gewährleistet. Die ProCar Zwillingskupplung ist ideal für alle, die eine sichere und effiziente Verbindung in ihrem Fahrzeug benötigen. - Maximale Strombelastbarkeit von 16 A für zuverlässige Leistung - Geeignet für 12 V und 24 V Systeme, vielseitig einsetzbar - Kompakte Bauweise für einfache Installation und Handhabung.40,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **

Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Zebra ZebraCare Select with Comprehensive coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSS-WT41XX-10-R)ZebraCare Select with Comprehensive coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Austausch (für Handhelds) - 1 Jahr - Reparaturzeit: am nächsten Arbeitstag - muss innerhalb von 30 Tagen nach dem Produktkauf erworben werden - für Zebra WT41N0271,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC75XX-30)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 3 Jahre - Reparaturzeit: 3 Arbeitstage - für Symbol MC75A; Zebra MC75, MC75A, MC75A0-HC277,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC5574-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC5574119,77 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC309R-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC3090-Z196,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
Ähnliche Suchbegriffe für Restschuld
-
ProCar, Fahrzeug Werkzeug, Kfz Steckverbinder skupplungDie ProCar Zwillingskupplung ist ein hochwertiges Fahrzeugwerkzeug, das für eine maximale Strombelastbarkeit von 16 A ausgelegt ist. Sie ist sowohl für 12 V als auch für 24 V Systeme geeignet und bietet eine zuverlässige Verbindung für verschiedene Anwendungen im Automobilbereich. Mit einer kompakten Bauweise von 58 mm in der Länge und 29 mm in der Breite ist diese Kupplung einfach zu handhaben und zu installieren. Das Gewicht von 123 g sorgt für eine leichte Handhabung, während die robuste Konstruktion eine lange Lebensdauer gewährleistet. Die ProCar Zwillingskupplung ist ideal für alle, die eine sichere und effiziente Verbindung in ihrem Fahrzeug benötigen. - Maximale Strombelastbarkeit von 16 A für zuverlässige Leistung - Geeignet für 12 V und 24 V Systeme, vielseitig einsetzbar - Kompakte Bauweise für einfache Installation und Handhabung.40,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsschutzversicherung, Fachbücher von Joachim Cornelius-WinklerDie Rechtsschutzversicherung ist ein umfassendes Fachbuch, das sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht richtet. Verfasst von Joachim Cornelius-Winkler, bietet dieses Werk eine praxisnahe Einführung in die Thematik der Rechtsschutzversicherung. Es enthält zahlreiche Übungsaufgaben, Kontrollfragen und Checklisten, die den Leser dabei unterstützen, das Gelernte zu vertiefen und anzuwenden. Mit 186 Seiten in kartoniertem Einband und in deutscher Sprache verfasst, ist das Buch sowohl für Studierende als auch für Praktiker geeignet, die ihr Wissen im Bereich der allgemeinen Rechtswissenschaft erweitern möchten. Die sechste Auflage, veröffentlicht im Jahr 2025, gewährleistet, dass die Inhalte aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Rechtsschutzversicherung auseinandersetzen möchten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.